
2026 में पैसा दोगुना करने के 5 Golden Investment Rules: Asset Allocation, 50-30-20 Budget और Retirement Planning
2026 में निवेश के 5 आसान नियम: वॉरेन बफे बनने की जरूरत नहीं
भाई, सच बताऊँ? ज्यादातर लोग सोचते हैं कि निवेश सिर्फ शेयर बाजार के “एक्सपर्ट” का काम है. सैलरी आती है, खर्च हो जाता है, और महीने के आखिर में वही सवाल — पैसा गया कहाँ?
Table of Contents
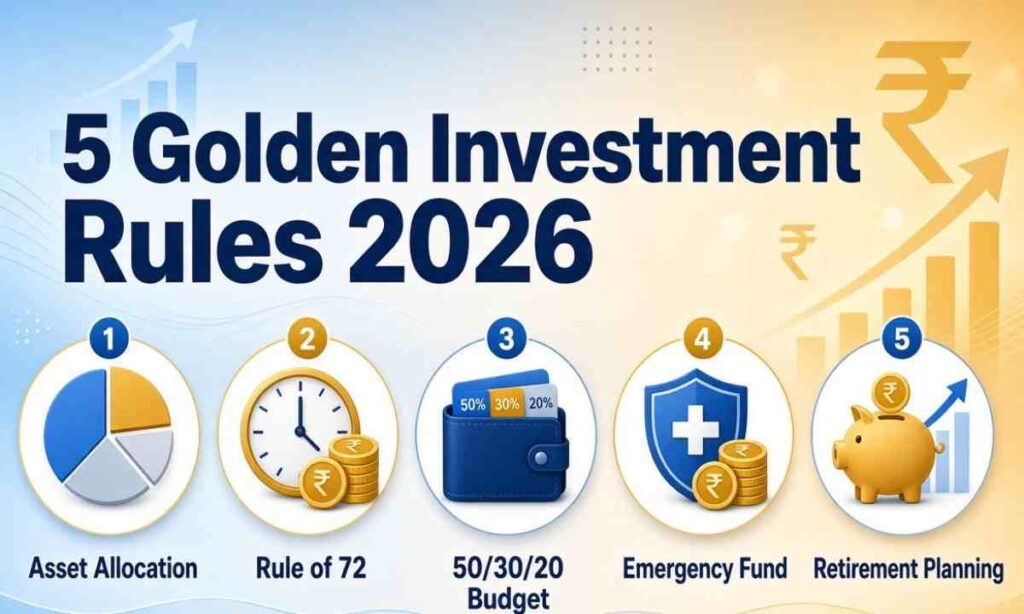
2026-27 में महंगाई और बाजार के उतार-चढ़ाव दोनों साथ चलेंगे. ऐसे में जटिल फॉर्मूले नहीं, बल्कि 5 साधारण नियम काम आएंगे. ये नियम दुनिया भर में इस्तेमाल होते हैं — asset allocation, 50/30/20 budget, Rule of 72, emergency fund और retirement planning.
मैं इन्हें उसी भाषा में समझा रहा हूँ जिसमें हम घर पर बात करते हैं.
1. Rule of 100: उम्र के हिसाब से Asset Allocation
यह सबसे सरल asset allocation फॉर्मूला है:
100 में से अपनी उम्र घटाओ, जो संख्या बचे, उतना प्रतिशत इक्विटी (शेयर/म्यूचुअल फंड) में लगाओ. बाकी सुरक्षित जगह — PPF, FD, डेट फंड.
उदाहरण: उम्र 32 है तो 100 − 32 = 68 यानी करीब 68% इक्विटी SIP में, 32% सुरक्षित साधनों में.
जैसे-जैसे उम्र बढ़े, इक्विटी धीरे-धीरे कम करो, लेकिन अगर 2-3 साल में घर का डाउन पेमेंट चाहिए, तो उम्र कम होने पर भी इक्विटी कम रखो, नियम गाइड है, कानून नहीं.
2. Rule of 72: पता चल जाएगा पैसा कब दोगुना होगा
कंपाउंडिंग समझने का सबसे आसान तरीका:
72 को सालाना रिटर्न से भाग दो, जितना जवाब आए, उतने साल में पैसा लगभग दोगुना.
8% रिटर्न 72 ÷ 8 = 9 साल
12% रिटर्न, 6 साल
मान लो SIP से लंबे समय में 11-12% मिला, तो समय का जादू दिखेगा. याद रहे — टैक्स, महंगाई और बाजार का उतार-चढ़ाव इसमें शामिल नहीं. सिर्फ अंदाजा लगाने के लिए इस्तेमाल करो.
3. 50/30/20 Rule: सैलरी का सबसे आसान Budget
50-30-20 rule हर महीने की टेक-होम सैलरी को तीन हिस्सों में बाँटता है:
- 50% Needs: किराया, EMI, राशन, बिजली, स्कूल फीस
- 30% Wants: बाहर खाना, शॉपिंग, छोटी छुट्टी
- 20% Savings & Investment: SIP, PPF, लोन चुकाना, emergency fund
₹60,000 सैलरी है तो कम से कम ₹12,000 सीधे बचत/SIP में जाना चाहिए, किराया ज्यादा है तो Needs 55% करो, Wants काट दो — लेकिन 20% बचत मत छोड़ो.
4. 6 महीने का Emergency Fund: सबसे पहले यह बनाओ
नौकरी गई, अस्पताल का बिल आया, या घर की मरम्मत — तभी पता चलता है कि emergency fund कितना जरूरी है.
परिवार का जरूरी मासिक खर्च × 6 ₹35,000 खर्च है तो कम से कम ₹2.1 लाख अलग रखो.
यह पैसा शेयर बाजार में मत डालो, लिक्विड फंड, स्वीप-इन FD या हाई-इंटरेस्ट सेविंग्स अकाउंट बेहतर है — 24 घंटे में निकल सके. निवेश तभी शुरू करो जब यह कुशन तैयार हो
5. 4% Rule: Retirement Planning का शुरुआती नक्शा
रिटायरमेंट के बाद हर साल कॉर्पस का करीब 4% निकालने का पुराना नियम है. ₹1 करोड़ जमा है तो सालाना करीब ₹4 लाख निकालने की सोच सकते हो (महंगाई के हिसाब से बाद में एडजस्ट करना पड़ेगा)
आज के भारत में NPS, EPF, PPF और इक्विटी SIP मिलाकर लंबे समय का प्लान बनाओ. जितनी जल्दी SIP शुरू करोगे, Rule of 72 उतना ज्यादा काम करेगा.
आखिरी बात
ये पाँच नियम जादू नहीं हैं, ये आदत हैं.
मैंने कई लोगों को देखा है जो हर महीने “बाद में शुरू करूँगा” कहते रहे, और 10 साल बाद पछताए. 2026 में बाजार चाहे जितना शोर मचाए — asset allocation सही हो, बजट साफ हो, और SIP चलती रहे तो रास्ता बन जाता है.
शुरू छोटा करो, ₹2,000 SIP भी ठीक है. नियम याद रखो, अपने लक्ष्य के हिसाब से थोड़ा एडजस्ट करो, और साल में एक बार पोर्टफोलियो देख लो. पैसा विशेषज्ञता से नहीं, नियमितता से बढ़ता है.
- Personal Loan Interest Rate 2026: सरकारी vs प्राइवेट बैंक में कौन दे रहा सबसे सस्ता लोन?
- RBI FCNR Deposits Strategy से बैंकों में Excess Liquidity का खतरा? ISB Professor Prasanna Tantri की बड़ी चेतावनी
डिस्क्लेमर: यह सामान्य जानकारी है, व्यक्तिगत निवेश सलाह नहीं, अपने जोखिम, कर्ज और लक्ष्य के हिसाब से सर्टिफाइड प्लानर से सलाह लें.
Thanks for Reading.
Related Posts
-
 एक कंपनी के शेयर में 75 लाख का निवेश अब सिर्फ 30 लाख रह गया – क्या आप भी यही गलती कर रहे हैं?
-
 Mutual Fund Return 2026: SEBI Report में 700+ Schemes का Negative Return – क्या 12-15% की उम्मीद गलत है?
-
 नई कार खरीदने का सीक्रेट फॉर्मूला 2026: ये गलतियां न करें, स्मार्ट तरीके से खरीदें कार और हजारों रुपये बचाएं
-
 बड़ी डिग्री नहीं, ये एक खासियत बनाएगी आपको अमीर | मॉर्गन हाउसेल की किताब से जानें वेल्थ का असली सीक्रेट
About The Author

Pradeep Kumar
मेरा नाम प्रदीप कुमार है और मैं इंडिया से एक प्रोफेशनल हिंदी ब्लॉगर और कंटेंट क्रिएटर हूँRead more