
बैंक में रखा ₹1 करोड़ 20 साल बाद आधा भी नहीं बचेगा? महंगाई (Inflation) कैसे खा जाती है आपकी गाढ़ी कमाई
Inflation Erodes 1 Crore in 20 Years: बैंक में पड़े ₹1 करोड़ की असली कीमत कितनी रह जाएगी?
सोचिए ज़रा—आज आपके पास ₹1 करोड़ है, लगता है भविष्य सुरक्षित है. लेकिन अगर यही पैसा सिर्फ बैंक अकाउंट या कम ब्याज वाली स्कीम में पड़ा रहे, तो 20 साल बाद कागज़ पर रकम वही दिखेगी, खरीदने की ताकत नहीं, यही सच है purchasing power of 1 crore का.
Table of Contents
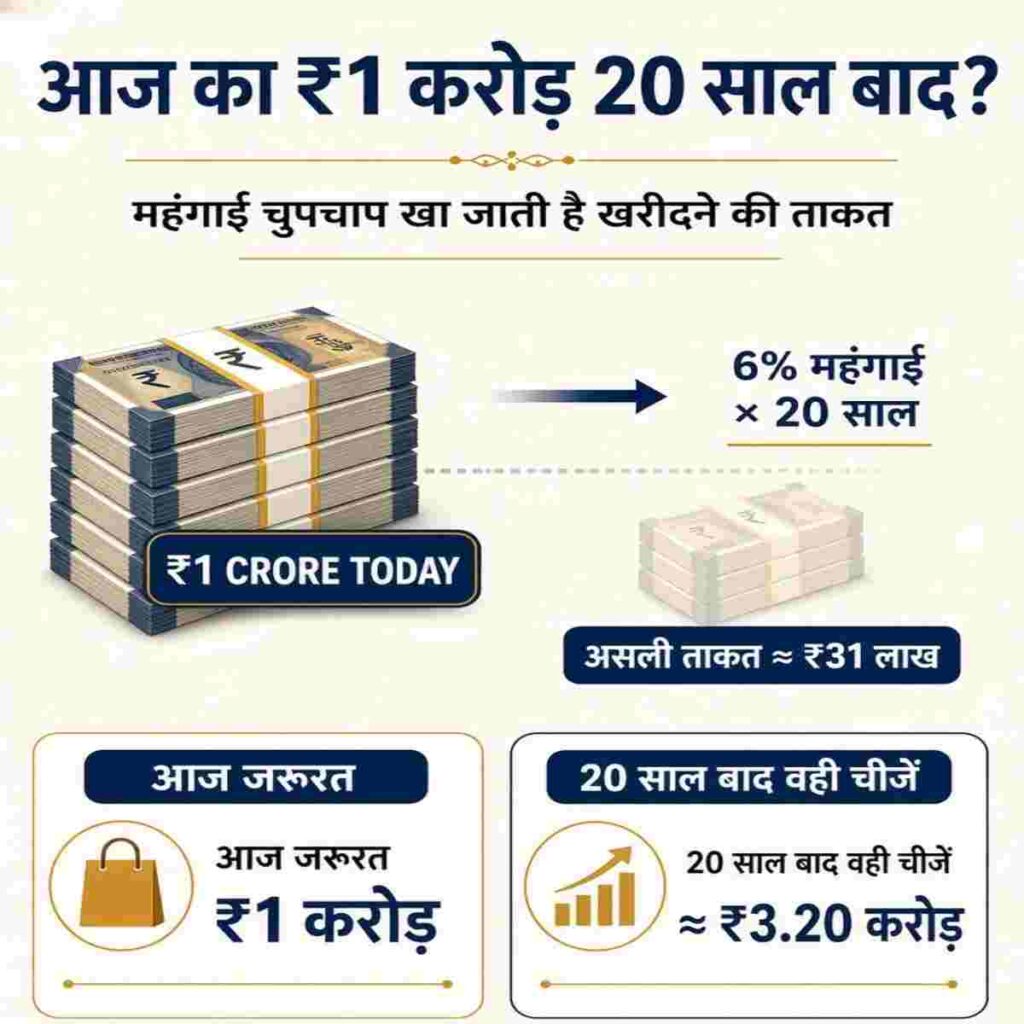
मैंने कई परिवारों को यही गलती करते देखा है: एक करोड़ हो गया, अब आराम, फिर रिटायरमेंट के पास स्कूल फीस, इलाज और किराया इतना बढ़ जाता है कि वही करोड़ छोटा लगने लगता है. यह लेख सलाह नहीं, साफ हिसाब है—ताकि आप financial planning करते समय महंगाई को नज़रअंदाज़ न करें.
- 6% सालाना महंगाई मानें तो 20 साल में वही जीवनशैली के लिए करीब ₹3.20 करोड़ चाहिए.
- बैंक बैलेंस नहीं घटता, real value of money घटती है.
- सिर्फ टैक्स सेविंग काफी नहीं, retirement corpus inflation के हिसाब से प्लान चाहिए.
- 20 साल बाद ₹1 करोड़ की कीमत कितनी रहती है?
मान लीजिए औसत inflation rate India 6% सालाना रहती है.
चीज़ आंकड़ा
आज की जरूरत ₹1 करोड़
महंगाई दर 6% प्रति वर्ष
समय 20 साल
उसी चीज़ की भविष्य लागत करीब ₹3.20 करोड़ बढ़ोतरी करीब ₹2.20 करोड़
मतलब: आज जो सामान-सेवा ₹1 करोड़ में मिलती है, 20 साल बाद उसी के लिए लगभग ₹3.20 करोड़ लगेंगे. आपके अकाउंट में अगर अभी भी ₹1 करोड़ ही हैं, तो खरीदने की क्षमता घटकर लगभग एक-तिहाई रह जाती है (आज के पैमाने पर करीब ₹31 लाख जितनी)
सूत्र सरल है:
भविष्य की लागत = आज की राशि × (1 + महंगाई दर)^साल
यानी 1 × (1.06)^20 ≈ 3.21
दूसरी तरफ देखने पर:
असली वैल्यू = 1 करोड़ ÷ (1.06)^20 ≈ 31 लाख (आज के भाव में)
यही है how inflation reduces money value, रुपये गिनती में वही, ताकत कम.
रोजमर्रा से समझें, सिर्फ फॉर्मूला नहीं
- आज की ₹10 लाख की कार, 20 साल बाद शायद ₹32 लाख के आसपास पड़े.
- आज का ₹50,000 महीना खर्च, बाद में ₹1.6 लाख जैसा महसूस हो सकता है.
- इलाज और शिक्षा अक्सर औसत महंगाई से भी तेज़ बढ़ते हैं. इसलिए 1 करोड़ काफी है, वाला सपना कई बार अधूरा रह जाता है.
अगर पैसा सिर्फ सेविंग अकाउंट में है, ब्याज महंगाई से कम रहता है, तब नुकसान दोहरा होता है: कीमतें बढ़ती हैं, असली रिटर्न लगभग शून्य या नेगेटिव.
महंगाई को कैसे मात दें? (सामान्य दिशा, सलाह नहीं)
जो लोग लंबे समय में आगे रहते हैं, वे आमतौर पर ये करते हैं:
1. लक्ष्य को महंगाई के साथ बढ़ाकर लिखें—₹1 करोड़ नहीं, भविष्य की ₹3 करोड़+ वाली जरूरत.
2. लंबे क्षितिज पर इक्विटी/म्यूचुअल फंड SIP जैसी चीजें सोचें, जहां कंपाउंडिंग महंगाई से ऊपर निकलने की कोशिश करे.
3. गोल्ड या रियल एस्टेट को पूरे पोर्टफोलियो का हिस्सा बनाएं, पूरा दांव नहीं.
4. हर 1–2 साल प्लान रिव्यू करें—महंगाई और खर्च बदलते रहते हैं.
5. आपातकालीन फंड अलग रखें, लंबी बचत को निष्क्रिय न छोड़ें.
डिस्क्लेमर: यह सामान्य जानकारी है, निवेश सलाह नहीं, बाजार जोखिम होता है. कोई भी कदम उठाने से पहले योग्य वित्तीय सलाहकार और अपनी स्थिति देखें.
एक छोटी बात जो ज़्यादातर लोग भूल जाते हैं
टैक्स बचाना जरूरी है, लेकिन महंगाई चुपचाप ज्यादा काटती है. 20 साल का सफर छोटा लगता है जब आप 35–40 के होते हैं, रिटायरमेंट के दिन वही 20 साल बहुत लंबा महसूस होता है. इसलिए आज का सवाल यह नहीं कि क्या मेरे पास 1 करोड़ है?, सवाल यह है, 20 साल बाद उस 1 करोड़ से वही जीवन चलेगा?
- EPF retirement investment plan: 50 लाख कॉर्पस से रेगुलर इनकम कैसे बनाएं?
- Penny Stocks Risks: कम कीमत वाले शेयरों में निवेश से पहले ये खतरे जरूर जान लें
अगर जवाब नहीं है, तो प्लान अभी सुधारिए, पैसा मेहनत से आता है, महंगाई बिना पूछे काट लेती है.
Thanks for Reading.
Related Posts
-
 Bihar Economy पर चुनावी वादों का बोझ: हर व्यक्ति पर ₹28,000 का कर्ज, खजाना कितना खाली?
-
 Online PF Transfer: घर बैठे Multiple PF Accounts Merge करने का आसान Step-by-Step Guide | EPFO One Member One EPF Account
-
 उत्तर प्रदेश के युवाओं के लिए सुनहरा मौका | CM YUVA Scheme के तहत बिना ब्याज और बिना गारंटी के ₹5 लाख तक लोन
-
 EPFO 3.0 Update: ATM Withdrawal, UPI Transfer और 5 लाख तक ऑटो सेटलमेंट उपलब्ध
About The Author

Pradeep Kumar
मेरा नाम प्रदीप कुमार है और मैं इंडिया से एक प्रोफेशनल हिंदी ब्लॉगर और कंटेंट क्रिएटर हूँRead more