
PPF vs NSC vs FD: 1 लाख रुपये निवेश पर कहां मिलेगा सबसे ज्यादा रिटर्न? पूरा कैलकुलेशन 2026
PPF vs NSC vs FD: 1 लाख रुपये निवेश पर कहां मिलेगा सबसे ज्यादा रिटर्न?
अगर आपके पास एक लाख रुपये हैं और आप जोखिम कम रखकर अच्छा रिटर्न चाहते हैं, तो तीन विकल्प सबसे पहले दिमाग में आते हैं — PPF (Public Provident Fund), NSC (National Savings Certificate) और Bank Fixed Deposit (FD) तीनों ही सुरक्षित माने जाते हैं. लेकिन ब्याज दर, लॉक-इन पीरियड, टैक्स और निकालने के नियम अलग-अलग हैं, तो आखिर कहां पैसा लगाना ज्यादा फायदेमंद रहेगा?
Table of Contents
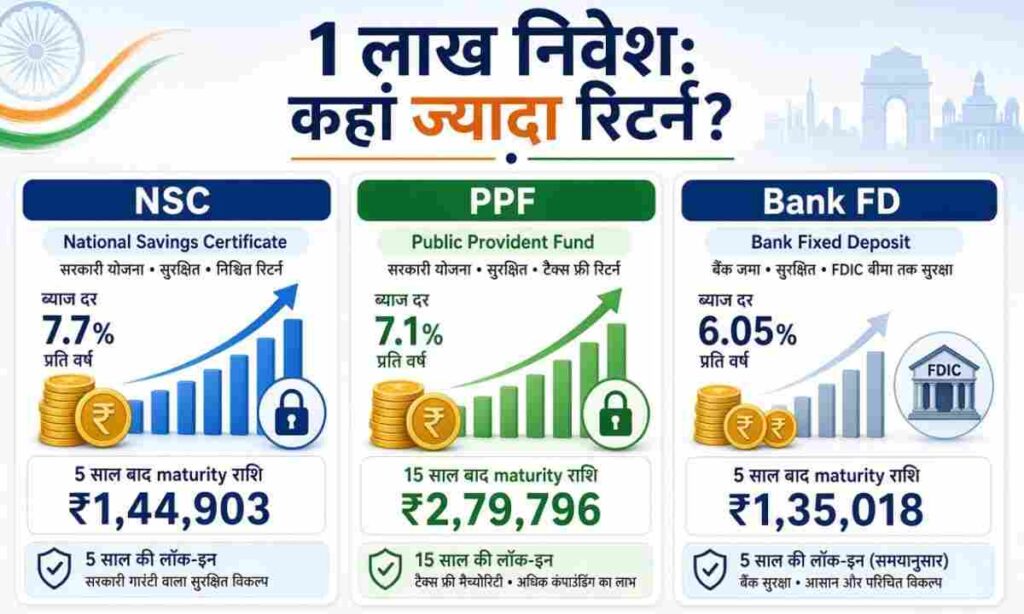
मौजूदा दरें (जुलाई-सितंबर 2026 क्वार्टर के अनुसार) इस प्रकार हैं:
- NSC पर 7.7% सालाना (वार्षिक चक्रवृद्धि)
- PPF पर 7.1% सालाना (वार्षिक चक्रवृद्धि)
- SBI जैसी बड़ी बैंक की 5 साल की FD पर सामान्य
- ग्राहकों के लिए करीब 6.05% सालाना (तिमाही चक्रवृद्धि के आधार पर)
NSC में 1 लाख लगाने पर क्या मिलेगा?
NSC की अवधि 5 साल की होती है. अगर 1 लाख रुपये 7.7% दर पर 5 साल के लिए रखे जाएं (दर स्थिर मानते हुए), तो मैच्योरिटी पर रकम लगभग 1,44,903 रुपये हो जाएगी. यानी करीब 44,903 रुपये का ब्याज. NSC में ब्याज सालाना चक्रवृद्धि होता है और परिपक्वता पर मिलता है.
PPF में 1 लाख का क्या होगा?
PPF की सबसे बड़ी खासियत लंबी अवधि और टैक्स-फ्री रिटर्न है. सिर्फ तुलना के लिए अगर आज 1 लाख जमा करें और 7.1% दर 15 साल तक बनी रहे, तो चक्रवृद्धि से रकम करीब 2,79,796 रुपये हो सकती है. यानी लगभग 1.80 लाख रुपये ब्याज.
अगर सिर्फ 5 साल की तुलना करें तो PPF में 1 लाख लगभग 1,40,912 रुपये हो जाएगा.
Bank FD का हिसाब
SBI की 5 साल की FD पर 6.05% की दर से (तिमाही चक्रवृद्धि मानकर) 1 लाख रुपये 5 साल बाद करीब 1,35,018 रुपये हो सकते हैं. यानी लगभग 35,000 रुपये ब्याज. बैंक और अवधि के हिसाब से दरें बदलती रहती हैं.
5 साल की सीधी तुलना
- NSC: 1,44,903 रुपये
- PPF (5 साल काल्पनिक): 1,40,912 रुपये
- SBI FD: 1,35,018 रुपये
5 साल के आधार पर NSC थोड़ा आगे निकलता है. लेकिन PPF का असली फायदा 15 साल की लंबी अवधि और EEE (Exempt-Exempt-Exempt) स्टेटस में दिखता है — निवेश, ब्याज और मैच्योरिटी तीनों पर टैक्स नहीं लगता.
सिर्फ ब्याज दर नहीं, ये बातें भी जरूरी हैं
टैक्स: PPF पूरी तरह टैक्स-फ्री है, NSC का ब्याज मैच्योरिटी पर टैक्सेबल होता है (स्लैब के अनुसार) FD का ब्याज हर साल टैक्सेबल है और TDS भी कट सकता है. ऊंचे टैक्स स्लैब वाले लोगों के लिए PPF अक्सर बेहतर साबित होता है.
लॉक-इन: NSC 5 साल, PPF 15 साल (7वें साल से आंशिक निकासी संभव), FD में प्री-मैच्योर विड्रॉल संभव लेकिन जुर्माना लग सकता है.
सुरक्षा: PPF और NSC सरकार की गारंटी वाले हैं, बैंक FD DICGC के तहत 5 लाख तक सुरक्षित है.
- Debt Trap Warning Signs: EMI Management Tips से कर्ज के जाल से कैसे बचें
- Personal Loan Interest Rate 2026: सरकारी vs प्राइवेट बैंक में कौन दे रहा सबसे सस्ता लोन?
कौन सा चुनें?
- 5 साल का मध्यम अवधि का लक्ष्य और थोड़ा ज्यादा रिटर्न चाहिए तो NSC अच्छा विकल्प.
- रिटायरमेंट या लंबे समय का टैक्स-फ्री कॉर्पस बनाना है तो PPF सबसे मजबूत.
- लिक्विडिटी और आसान प्रोसेस चाहिए to Bank FD सुविधाजनक है.
फैसला सिर्फ ब्याज दर देखकर न करें. अपनी जरूरत, टैक्स स्लैब और लक्ष्य के हिसाब से चुनें. दरें समय-समय पर बदल सकती हैं, इसलिए निवेश से पहले आधिकारिक वेबसाइट या बैंक/पोस्ट ऑफिस से लेटेस्ट रेट जरूर चेक करें.
Thanks for Reading.
Related Posts
-
 High Return Stock 2026: Inox India ने निवेशकों का पैसा डबल किया, क्या अभी खरीदें?
-
 PPF vs NSC: ₹10 लाख Investment पर 5 Years में कहां मिलेगा ज्यादा Return? Calculator, Tax और Comparison 2026
-
 पोस्ट ऑफिस टाइम डिपॉजिट स्कीम: 1 लाख रुपये निवेश पर ₹44,995 का गारंटीड ब्याज, पैसा भी सुरक्षित और टैक्स बेनिफिट भी
-
 Investment Scam Alert: Delhi Police के 5 Tips से पहचानें Fake Investment Schemes
About The Author

Pradeep Kumar
मेरा नाम प्रदीप कुमार है और मैं इंडिया से एक प्रोफेशनल हिंदी ब्लॉगर और कंटेंट क्रिएटर हूँRead more