
PPF vs NSC: ₹10 लाख Investment पर 5 Years में कहां मिलेगा ज्यादा Return? Calculator, Tax और Comparison 2026
PPF vs NSC comparison 2026: ₹10 लाख invest करें तो 5 साल में कितना return?
आपके पास ₹10 लाख हैं और आप चाहते हैं कि पैसा पूरी तरह सुरक्षित रहे, सरकार की गारंटी हो और अच्छा रिटर्न भी मिले. ऐसे में दो सबसे लोकप्रिय स्मॉल सेविंग्स स्कीम सामने आती हैं – Public Provident Fund (PPF) और National Savings Certificate (NSC).
Table of Contents
दोनों सरकारी स्कीम हैं, दोनों में रिस्क लगभग जीरो है. लेकिन 5 साल के नजरिए से कौन ज्यादा फायदेमंद है? आइए सिंपल भाषा में पूरा गणित समझते हैं.
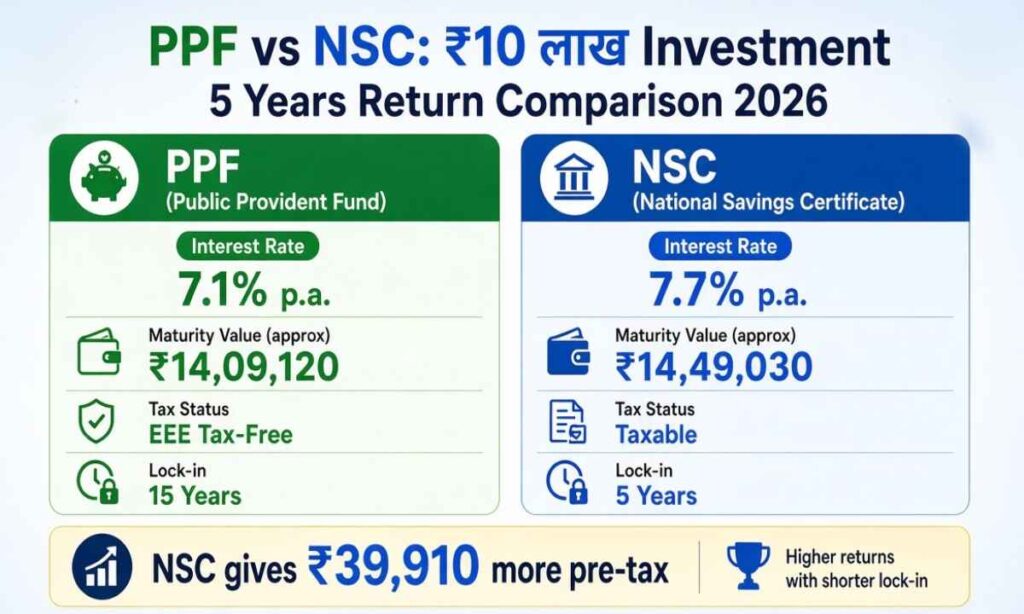
वर्तमान Interest Rate (जुलाई-सितंबर 2026)
सरकार ने इस तिमाही में दरें नहीं बदलीं:
- PPF Interest Rate: 7.1% प्रति वर्ष (compound annually)
- NSC Interest Rate: 7.7% प्रति वर्ष (compound annually)
NSC की दर थोड़ी ऊंची है, लेकिन असली फर्क टैक्स और लॉक-इन पीरियड में दिखता है.
₹10 लाख Investment पर 5 साल का Return Calculator
PPF में (7.1%):
₹10 लाख 5 साल में बढ़कर लगभग ₹14,09,120 हो जाएंगे, यानी करीब ₹4,09,120 का ब्याज.
NSC में (7.7%):
₹10 लाख 5 साल में ₹14,49,030 हो जाएंगे,
यानी करीब ₹4,49,030 का ब्याज.
कागजों पर NSC में लगभग ₹39,910 ज्यादा रिटर्न दिख रहा है. लेकिन यहीं टैक्स का खेल शुरू होता है.
Tax Treatment: असली फर्क यहीं है
- PPF – पूरा EEE स्टेटस
- जमा राशि पर 80C की छूट
- ब्याज पूरी तरह टैक्स-फ्री
- मैच्योरिटी अमाउंट भी टैक्स-फ्री
यानी जो भी ब्याज मिलेगा, वो पूरा आपके पास रहेगा.
- NSC – टैक्स का बोझ
- जमा राशि पर 80C की छूट मिलती है
- पहले 4 साल का ब्याज री-इन्वेस्ट माना जाता है और 80C में क्लेम किया जा सकता है, लेकिन आखिरी साल का ब्याज आपके टैक्स स्लैब के हिसाब से टैक्सेबल होता है.
अगर आप 30% टैक्स स्लैब में हैं तो NSC का नेट रिटर्न काफी कम हो सकता है, लोअर स्लैब वालों के लिए NSC अभी भी बेहतर लग सकता है.
लॉक-इन और लिक्विडिटी
NSC: ठीक 5 साल का फिक्स्ड लॉक-इन, ब्याज दर पूरी अवधि के लिए लॉक हो जाती है.
PPF: मूल रूप से 15 साल की स्कीम है, 7वें साल से आंशिक निकासी और तीसरे साल से लोन की सुविधा मिलती है. ब्याज दर हर तिमाही बदल सकती है.
कौन चुनें?
अगर आपका लक्ष्य सिर्फ 5 साल का है और आप लोअर टैक्स ब्रैकेट में हैं, तो NSC थोड़ा आगे निकल सकता है.
अगर आप लंबी अवधि के लिए टैक्स-फ्री कॉर्पस बनाना चाहते हैं और हर साल 1.5 लाख तक निवेश कर सकते हैं, तो PPF बेस्ट ऑप्शन है, (नोट: PPF में एक साल में अधिकतम ₹1.5 लाख ही जमा हो सकता है, इसलिए ₹10 लाख की तुलना सिर्फ रिटर्न समझने के लिए की गई है)
मेरी सलाह:
कुछ पैसा NSC में 5 साल के लक्ष्य के लिए और बाकी PPF में लंबी अवधि के टैक्स-फ्री फंड के लिए रखें, इससे रिस्क भी बंटता है और टैक्स भी बचता है.
आपकी उम्र, टैक्स स्लैब और लक्ष्य के हिसाब से फैसला लें. जरूरत पड़े तो किसी अच्छे फाइनेंशियल एडवाइजर से बात कर लें.
- भारी बारिश में कार या घर डूबा? Flood Insurance Claim Guide 2026 – ये गलतियाँ न करें वरना क्लेम रिजेक्ट
- फाइनेंस और बैंकिंग सेक्टर में लीडर बनना चाहते हैं? IIM के ये 5 Executive Courses देंगी करियर को नई उड़ान
Disclaimer: यह जानकारी केवल सामान्य जानकारी के लिए है, निवेश से पहले अपनी स्थिति समझें और विशेषज्ञ की सलाह लें.
Thanks for Reading.
Related Posts
-
 सोना ₹1.60 लाख पर पहुंचा, चांदी ₹2.50 लाख के करीब – क्या अभी गोल्ड-सिल्वर में निवेश का सही समय है? | बुलियन निवेश गाइड 2026
-
 Investment Scam Alert: Delhi Police के 5 Tips से पहचानें Fake Investment Schemes
-
 NFO में निवेश करने से पहले सोचें: हर New Mutual Fund Offer में पैसा लगाना समझदारी है क्या? | Mutual Fund Investment Tips 2026
-
 लॉन्ग टर्म इन्वेस्टिंग: निफ्टी 100 में ₹1 लाख कैसे बने ₹34 लाख? 20 साल का जादुई रिटर्न जानें
About The Author

Pradeep Kumar
मेरा नाम प्रदीप कुमार है और मैं इंडिया से एक प्रोफेशनल हिंदी ब्लॉगर और कंटेंट क्रिएटर हूँRead more