
EPF retirement investment plan: 50 लाख कॉर्पस से रेगुलर इनकम कैसे बनाएं? SCSS, FD, डेट, इक्विटी और SWP गाइड
EPF retirement investment plan: 50 लाख कॉर्पस से रेगुलर इनकम कैसे बनाएं?
रिटायरमेंट के बाद सबसे बड़ी टेंशन यही होती है कि अब सैलरी नहीं आएगी तो रोज़मर्रा का खर्च कैसे चलेगा? अगर आपके EPF अकाउंट में 50 लाख रुपये जमा हैं, तो सिर्फ यह सोचना काफी नहीं कि पैसा सुरक्षित रख दो, असली सवाल यह है कि इस रकम से हर महीने नियमित आय कैसे बनाई जाए और कॉर्पस जल्दी खत्म भी न हो.
Table of Contents
मैं आपको आसान भाषा में समझाता हूँ, जैसे किसी अपने दोस्त को समझाता है.
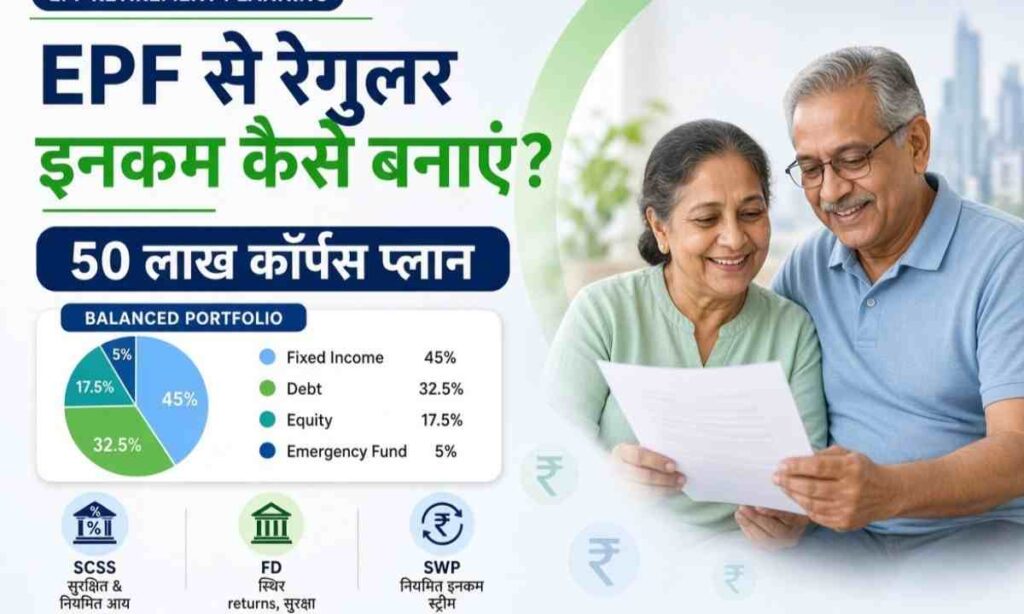
फिक्स्ड इनकम से कितनी आय मिलेगी?
22.50 लाख को SCSS (सीनियर सिटीजन सेविंग्स स्कीम) या बैंक FD में लगाएं. अगर औसत 7% सालाना ब्याज मिलता है, तो साल में लगभग ₹1.57 लाख ब्याज बनेगा. यानी हर महीने करीब ₹13,000 की नियमित आय.
SCSS 60 साल से ऊपर की उम्र वालों के लिए सबसे अच्छा विकल्प है क्योंकि इसमें ब्याज दर थोड़ी ज्यादा मिलती है और तिमाही भुगतान का विकल्प भी होता है.
डेट निवेश क्यों जरूरी है?
16.25 लाख डेट म्यूचुअल फंड या शॉर्ट-टर्म डेट विकल्पों में रखने से पोर्टफोलियो स्थिर रहता है, इससे लगभग 6.5% सालाना रिटर्न की उम्मीद की जा सकती है. यह रकम आपको बाजार के उतार-चढ़ाव से बचाती है और जरूरत पड़ने पर आसानी से निकाली भी जा सकती है.
इक्विटी में थोड़ा हिस्सा क्यों रखें?
सिर्फ सुरक्षित निवेश में सारा पैसा रखने से महंगाई का असर बढ़ जाता है. इसलिए 8.75 लाख लार्ज-कैप, इंडेक्स फंड या हाइब्रिड फंड में लगाएं. लंबे समय में 10% औसत रिटर्न से साल में लगभग ₹87,500 की वृद्धि हो सकती है. यह वृद्धि आपके कॉर्पस को महंगाई से बचाती है.
हर महीने कितना पैसा निकाल सकते हैं? (SWP रणनीति)
यहां आता है सिस्टेमेटिक विड्रॉल प्लान (SWP) का कॉन्सेप्ट, विशेषज्ञ 4% से 5% सालाना निकासी दर का सुझाव देते हैं.
- 4% दर पर: साल में ₹2 लाख → हर महीने लगभग ₹16,700
- 5% दर पर: साल में ₹2.5 लाख → हर महीने लगभग ₹20,800
इस तरह आप 50 लाख के कॉर्पस से शुरुआत में 16,700 से 20,800 रुपये महीने का कैश फ्लो बना सकते हैं, बाकी रकम निवेश में रहती है और बढ़ती रहती है.
1-2 साल का खर्च अलग रखें
बाजार गिरने पर इक्विटी बेचकर खर्च निकालना गलत रणनीति है. इसलिए 1-2 साल का मासिक खर्च अलग लिक्विड फंड या सेविंग्स अकाउंट में रखें. अगर आपका मासिक खर्च 20,000 रुपये है, तो 2 साल के लिए लगभग 4.80 लाख अलग रख लीजिए. इससे आप बाजार के गिरावट में भी टेंशन फ्री रहेंगे.
सिर्फ EPF पर निर्भर क्यों न रहें?
EPF रिटायरमेंट तक अच्छा कॉर्पस बनाता है, लेकिन 58 साल के बाद नया योगदान बंद हो जाता है और ब्याज भी सीमित रहता है. इसलिए रिटायरमेंट के बाद अलग-अलग स्रोतों से आय बनाना जरूरी है – SCSS, FD, डेट फंड, इक्विटी SWP और इमरजेंसी फंड का संयोजन.
- Tamil Nadu FDI Equity Inflow 2026: Shriram Finance MUFG Deal से बनी नंबर-1 राज्य
- बैंक में रखा ₹1 करोड़ 20 साल बाद आधा भी नहीं बचेगा? महंगाई (Inflation) कैसे खा जाती है आपकी गाढ़ी कमाई
डिस्क्लेमर: यह जानकारी सिर्फ सामान्य जागरूकता के लिए है. कोई भी निवेश निर्णय लेने से पहले प्रमाणित वित्तीय सलाहकार से सलाह जरूर लें.
Thanks for Reading.
Related Posts
-
 PPF vs NSC: ₹10 लाख Investment पर 5 Years में कहां मिलेगा ज्यादा Return? Calculator, Tax और Comparison 2026
-
 Adani Group Investment West Bengal 2035: गौतम अदाणी का 1 लाख करोड़ का बड़ा एलान, New Town में 2000 बेड का Hospital
-
 Gold Price Rally: एक महीने में 9.6% उछला सोना – क्या अभी निवेश सही है या इंतजार करें?
-
 2026 में पैसा दोगुना करने के 5 Golden Investment Rules: Asset Allocation, 50-30-20 Budget और Retirement Planning
About The Author

Pradeep Kumar
मेरा नाम प्रदीप कुमार है और मैं इंडिया से एक प्रोफेशनल हिंदी ब्लॉगर और कंटेंट क्रिएटर हूँRead more