
PPF vs VPF: 2026 में Retirement Savings के लिए कौन सा बेहतर? High Interest Rate Comparison
रिटायरमेंट प्लानिंग करते समय सबसे बड़ा सवाल आता है – पैसे कहां लगाएं जो सुरक्षित भी हों और अच्छा रिटर्न भी दें? लेकिन दोनों में अंतर समझना जरूरी है ताकि आप सही फैसला ले सकें.
Table of Contents
मैंने कई सालों से लोगों को फाइनेंस प्लानिंग में मदद की है. ज्यादातर सैलरीड फ्रेंड्स VPF की तरफ झुकते हैं क्योंकि ब्याज ज्यादा मिलता है, जबकि बिजनेस वाले या फ्रीलांसर PPF को चुनते हैं, आइए आसान भाषा में समझते हैं.
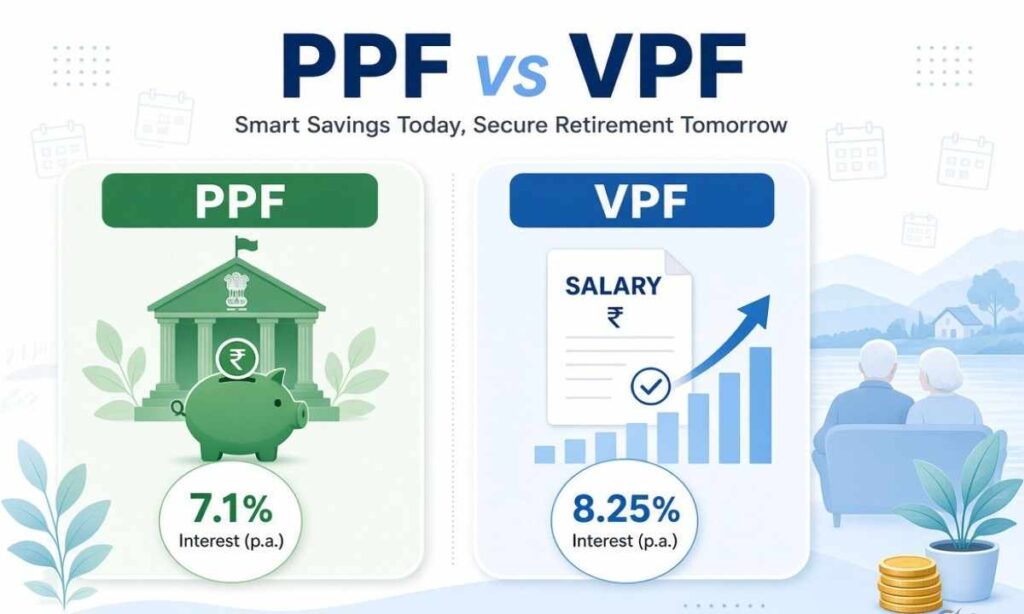
PPF vs VPF: मुख्य अंतर आसान भाषा में
दोनों योजनाओं में सबसे बड़ा फर्क ब्याज दर का है, PPF में सालाना 7.1% ब्याज मिलता है, जबकि VPF में 8.25% ब्याज मिलता है, यानी VPF में थोड़ा ज्यादा रिटर्न मिलता है.
कौन खोल सकता है?
PPF कोई भी भारतीय नागरिक खोल सकता है – चाहे नौकरी हो, बिजनेस हो या घर पर रहने वाले हों, लेकिन VPF सिर्फ उन लोगों के लिए है जो सैलरी लेते हैं और जिनका EPF अकाउंट पहले से है.
निवेश की सीमा
PPF में साल में कम से कम ₹500 और ज्यादा से ज्यादा ₹1.5 लाख तक ही डाल सकते हैं. VPF में कोई फिक्स सीमा नहीं है, आप अपनी बेसिक सैलरी + डीए का पूरा 100% तक भी योगदान कर सकते हैं.
लॉक-इन पीरियड
PPF में पैसे 15 साल तक लॉक रहते हैं, इसके बाद आप 5-5 साल के ब्लॉक में बढ़ा भी सकते हैं. VPF में कोई अलग लॉक-इन नहीं होता, पैसे आपके जॉब या रिटायरमेंट तक जुड़े रहते हैं. जॉब छोड़ने पर नियम के अनुसार निकाले जा सकते हैं.
टैक्स बेनिफिट
PPF पूरा EEE कैटेगरी में आता है, मतलब निवेश, ब्याज और मैच्योरिटी – तीनों पर टैक्स नहीं लगता. VPF में सेक्शन 80C का फायदा मिलता है और ब्याज ₹2.5 लाख तक के योगदान पर टैक्स-फ्री रहता है, इससे ज्यादा होने पर ब्याज पर टैक्स लग सकता है.
पैसे निकालने की सुविधा
PPF में 7वें साल के बाद आंशिक निकासी की अनुमति मिलती है. VPF में निकासी EPF के नियमों के अनुसार ही होती है, यानी कुछ खास मकसद (जैसे घर, बीमारी आदि) के लिए ही पैसा निकाला जा सकता है.
संक्षेप में –
अगर आप सैलरीड हैं और ज्यादा ब्याज चाहते हैं तो VPF बेहतर है.
अगर आप किसी भी तरह का व्यक्ति हैं और पूरा टैक्स-फ्री + लंबी सुरक्षा चाहते हैं तो PPF सही रहेगा.
Public Provident Fund (PPF) क्या है?
PPF भारत सरकार की सबसे सुरक्षित स्कीम है, कोई भी व्यक्ति – चाहे नौकरी हो या बिजनेस – पोस्ट ऑफिस या बैंक में अकाउंट खोल सकता है. इसमें सालाना 7.1% ब्याज मिलता है और पूरा पैसा (निवेश + ब्याज + मैच्योरिटी) टैक्स-फ्री रहता है. 15 साल का लॉक-इन आपको लंबे समय तक बचत की आदत डालता है.
Voluntary Provident Fund (VPF) क्या है?
VPF असल में आपके EPF अकाउंट का एक्सटेंशन है. योगदान (EPF + VPF) ₹2.5 लाख से ऊपर होने पर ब्याज पर टैक्स लग सकता है.
आपके लिए कौन सा सही है?
- सैलरीड हैं और ज्यादा रिटर्न चाहते हैं? VPF चुनें (₹2.5 लाख की सीमा में रहकर)
- सेल्फ-एम्प्लॉयड, हाउसवाइफ या फ्रीलांसर हैं? PPF ही आपका विकल्प है.
- दोनों कर सकते हैं? हां, पहले PPF में ₹1.5 लाख भरें (पूरा टैक्स-फ्री), फिर बाकी VPF में डालें.
एक छोटी सी सलाह: रिटायरमेंट प्लानिंग में सिर्फ ब्याज दर नहीं, लिक्विडिटी और टैक्स भी देखें. PPF में पैसे 15 साल तक सुरक्षित रहते हैं, जबकि VPF जॉब छोड़ने पर आसानी से ट्रांसफर हो जाता है.
- बलिया में Sahara Investment Fraud का आरोप: 77,200 रुपये सहारा के नाम पर लिए, कागज दूसरी कंपनी के मिले
- Rising Interest Rates में Bond Investment कहां करें?
दोनों ही कम रिस्क वाले और भरोसेमंद विकल्प हैं, अपनी इनकम, उम्र और लक्ष्य के हिसाब से चुनें. आज ही शुरू करें – छोटी बचत भी लंबे समय में बड़ा फंड बना देती है.
Thanks for Reading.
Related Posts
-
 UPI Payment Charge का मामला सुप्रीम कोर्ट पहुंचा: 2000 रुपये से ऊपर का नियम रद्द करने की मांग
-
 PF Balance Check After Wage Ceiling Hike: घर बैठे 1 मिनट में EPFO Balance कैसे चेक करें? (Missed Call, SMS & UMANG App)
-
 Credit Card Overlimit Fee: सावधानी से इस्तेमाल करें, वरना लगेगा भारी शुल्क | Over Limit Charges India 2026
-
 बैंक में रखा ₹1 करोड़ 20 साल बाद आधा भी नहीं बचेगा? महंगाई (Inflation) कैसे खा जाती है आपकी गाढ़ी कमाई
About The Author

Pradeep Kumar
SetupHindi.com के फाउंडर और प्रमुख लेखक हैं, वे पिछले कई वर्षों से हिंदी में व्यक्तिगत वित्त, निवेश, ऑटोमोबाइल और डिजिटल ज्ञान पर लेख लिख रहे हैं. उनकी कोशिश रहती है कि जटिल विषयों को आम पाठकों के लिए सरल, तथ्यात्मक और व्यावहारिक भाषा में प्रस्तुत किया जाए. पूरा परिचय पढ़ें | सभी लेख देखें