
Personal Loan Interest Rate 2026: सरकारी vs प्राइवेट बैंक में कौन दे रहा सबसे सस्ता लोन?
Personal Loan Interest Rate 2026: सिर्फ EMI मत देखिए, बैंक का पूरा हिसाब देखकर फैसला कीजिए
घर में अचानक खर्च आ जाए, इलाज हो, शादी हो या कोई प्लान बन जाए—तब बहुत लोग personal loan की ओर देखते हैं. गिरवी रखने की जरूरत नहीं, पैसा भी जल्दी मिल सकता है, लेकिन सवाल वही रहता है: lowest personal loan interest rate किस बैंक में है—सरकारी या प्राइवेट?
Table of Contents
मैंने खुद कई दोस्तों को यही सलाह दी है: सिर्फ “कम EMI” के झांसे में मत आना. सस्ता लोन वही है जिसकी कुल लागत कम हो.
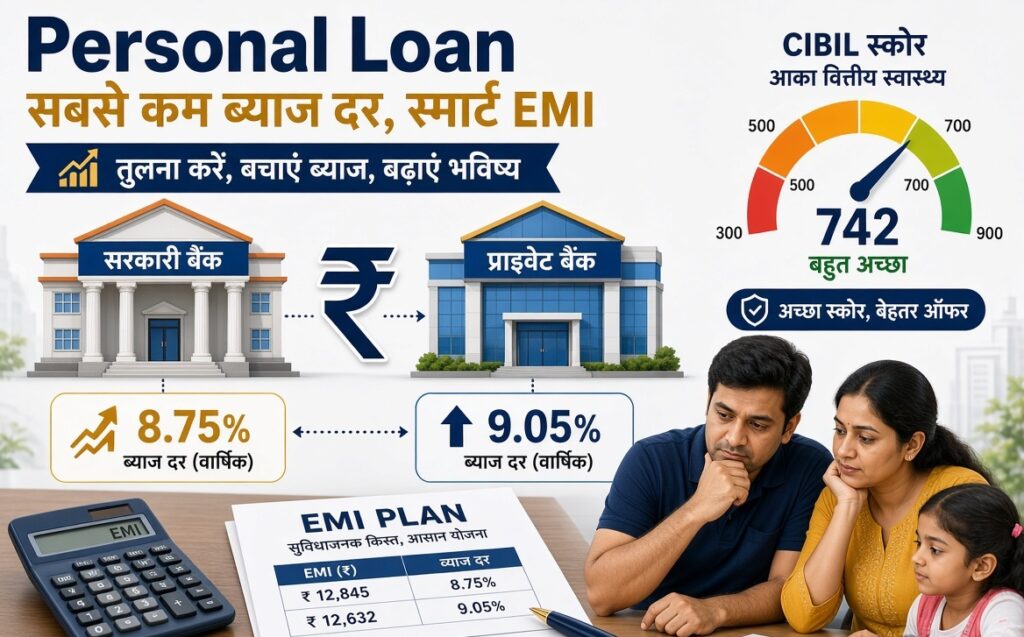
सरकारी vs प्राइवेट बैंक: सितंबर 2026 की शुरुआती ब्याज दरें
प्राइवेट बैंकों में फिलहाल Axis Bank personal loan की शुरुआती दर सबसे कम दिख रही है—लगभग 8.75% सालाना. उसके बाद ICICI Bank और HDFC Bank करीब 9.99% पर हैं. Kotak Mahindra Bank लगभग 10.99% और IndusInd Bank करीब 12% से शुरू करते हैं.
सरकारी बैंकों में Union Bank of India आगे है—शुरुआती दर करीब 9.05% Canara Bank लगभग 9.70%, SBI करीब 10%, Bank of Baroda 10.15%, PNB 10.25% और Bank of India 10.85% के आसपास है.
यानी कागज पर best personal loan प्राइवेट में Axis और सरकारी में Union Bank लगते हैं. लेकिन यह starting rate है, हर ग्राहक को यही दर नहीं मिलती.
क्यों हर किसी को एक जैसी दर नहीं मिलती?
बैंक आपकी प्रोफाइल देखता है:
- CIBIL score अच्छा है या नहीं
- सैलरी कितनी स्थिर है
- पहले से कितने लोन चल रहे हैं
- किस्तें समय पर चुकाई हैं या नहीं
सरकारी कर्मचारी, डिफेंस और अच्छे संस्थानों के सैलरीड लोगों को अक्सर बेहतर दर मिलती है. स्कोर कमजोर हो तो वही बैंक 3–6% ज्यादा भी लगा सकता है. इसलिए सिर्फ विज्ञापन की दर मत देखिए—अपना ऑफर चेक कीजिए.
कम ब्याज का मतलब हमेशा सस्ता लोन नहीं, यहीं ज्यादातर लोग चूक जाते हैं.
एक बैंक 9% दिखाए लेकिन processing fee और दूसरे चार्ज ज्यादा हों. दूसरा बैंक 9.5% ले लेकिन शुल्क कम हों, अंत में दूसरा लोन सस्ता पड़ सकता है.
लोन लेने से पहले ये चीजें लिखकर तुलना करें:
- ब्याज दर (floating/fixed)
- processing fee + GST
- documentation या अन्य शुल्क
- tenure कितना है
- prepayment / foreclosure चार्ज
- लोन की कुल लागत (interest + fees)
Personal loan EMI कम दिखाने के लिए बैंक लंबी अवधि दे देता है. 5 साल की जगह 7 साल लेंगे तो मासिक किस्त हल्की लगेगी, लेकिन कुल ब्याज काफी बढ़ जाएगा. EMI ऐसी रखें जो सैलरी से आराम से निकले—इतना लंबा लोन न लें कि सालों तक सिर्फ बैंक को चुकाते रहें.
अगर सोच रहे हैं कि बाद में पैसा आने पर लोन जल्दी बंद कर देंगे, तो prepayment charges जरूर पढ़ें. कुछ बैंक समय से पहले बंद करने पर शुल्क काटते हैं. बचत का कुछ हिस्सा उसी में चला जाता है.
लोन से पहले खुद से ये 5 सवाल पूछिए
1. क्या यह खर्च इतना जरूरी है कि कर्ज लेना पड़े?
2. क्या मेरी मासिक आय से EMI आसानी से निकलेगी?
3. क्या मैंने सिर्फ रेट नहीं, फीस और कुल लागत भी देखी है?
4. क्या छोटी अवधि में चुकाकर ब्याज बचा सकता हूं?
5. अगर 2–3 महीने इनकम कम हो जाए, तब भी EMI चल पाएगी?
अगर इनमें से दो-तीन का जवाब “नहीं” है, तो थोड़ा रुककर सोचना बेहतर है.
कौन सा बैंक चुनें?
जल्दी पैसा चाहिए, डिजिटल प्रोसेस पसंद है: प्राइवेट बैंक (Axis, HDFC, ICICI) अक्सर तेज होते हैं.
कम दर और पारदर्शिता चाहिए, थोड़ा इंतजार चल सकता है: सरकारी बैंक (Union Bank, Canara, SBI) कई प्रोफाइल पर बेहतर डील देते हैं.
सैलरी उसी बैंक में आती है: अपने सैलरी अकाउंट वाले बैंक से बात करें—छूट मिल सकती है.
दरें समय-समय पर बदलती हैं, आवेदन से पहले बैंक की आधिकारिक वेबसाइट या ब्रांच से ताजा personal loan interest rate कन्फर्म करें. यह जानकारी सामान्य तुलना के लिए है, व्यक्तिगत ऑफर बैंक के नियमों पर निर्भर करता है.
- PPF vs NSC vs FD: 1 लाख रुपये निवेश पर कहां मिलेगा सबसे ज्यादा रिटर्न? पूरा कैलकुलेशन 2026
- 2026 में पैसा दोगुना करने के 5 Golden Investment Rules
निष्कर्ष
सस्ता पर्सनल लोन वह नहीं जो पोस्टर पर सबसे कम प्रतिशत लिखे, सस्ता वह है जिसकी कुल लागत आपकी जेब पर हल्की पड़े और जिसे आप बिना तनाव के चुका सकें. तुलना कीजिए, दस्तावेज पढ़िए, फिर साइन कीजिए.
Thanks for Reading.
Related Posts
-
 EMI न चुकाने पर बैंक आपके मोबाइल को लॉक कर सकते हैं? RBI के नए नियमों में जानें पूरी डिटेल
-
 अफोर्डेबल हाउसिंग में बड़ी राहत: क्रेडिट रिस्क गारंटी लिमिट 20 से 40 लाख रुपये होने वाली, होम लोन आसान होगा
-
 Home Loan Demand अब छोटे शहरों में: Tier 2 Tier 3 Cities Drive 64% Growth with Digital Applications
-
 कच्चा तेल 90 डॉलर के करीब, शेयर बाजार में गिरावट; निफ्टी 24400 के नीचे फिसला, हिंडाल्को टॉप गेनर रहा
About The Author

Pradeep Kumar
मेरा नाम प्रदीप कुमार है और मैं इंडिया से एक प्रोफेशनल हिंदी ब्लॉगर और कंटेंट क्रिएटर हूँRead more