
FD vs Bonds: स्टॉक मार्किट वोलाटिलिटी में कौन सा Investment अप्शन बेहतर? Investors के लिए Complete Guide 2026
FD vs Bonds: स्टॉक मार्किट वोलाटिलिटी में कौन सा Investment अप्शन बेहतर?
शेयर मार्केट में गिरावट के बीच FD vs Bonds में किसे चुनें? 6-8% FD रिटर्न या 11-15% Corporate Bonds? Risk, Liquidity और Tax जानकर सही Fixed Income Investment करें.
Table of Contents
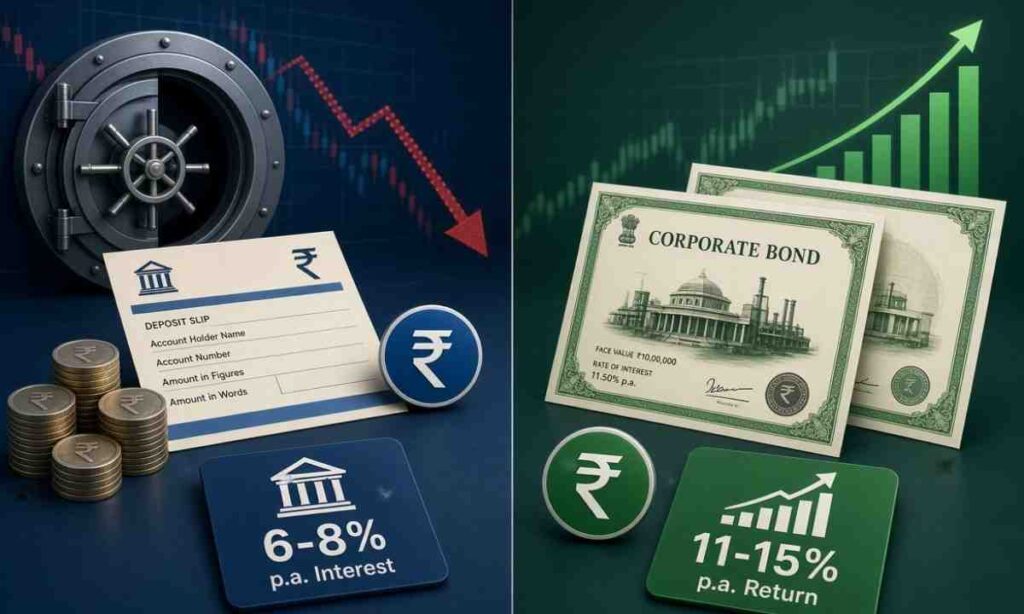
शेयर मार्केट में उतार-चढ़ाव चल रहा है तो कई लोग सोच रहे हैं – अपना पैसा कहाँ सुरक्षित रखूँ? हाल ही में Nifty में गिरावट और RBI के रेपो रेट बढ़ाने के बाद FD vs Bonds की चर्चा तेज हो गई है. दोनों ही Fixed Income के विकल्प हैं, लेकिन दोनों एक जैसे नहीं, आज हम आसान भाषा में समझेंगे कि आपको कौन सा चुनना चाहिए.
Stock Market Volatility में क्यों बढ़ रही है FD और Bonds की डिमांड?
जब शेयरों में गिरावट आती है तो निवेशक सुरक्षित विकल्प तलाशते हैं, FD लंबे समय से भरोसेमंद रही है. बैंक में पैसा जमा करो, तय समय बाद ब्याज के साथ वापस मिल जाता है, फिलहाल ज्यादातर बैंक 6-8% तक ब्याज दे रहे हैं.
दूसरी तरफ Corporate Bonds में 11-15% तक रिटर्न मिलने की बात हो रही है. ज्यादा रिटर्न सुनकर कई लोग आकर्षित हो जाते हैं, लेकिन जोखिम भी ज्यादा होता है.
FD के फायदे और सीमाएँ
Fixed Deposit उन लोगों के लिए अच्छी है जिन्हें:
- इमरजेंसी में पैसे की जरूरत पड़ सकती है
- बिलकुल सुरक्षित निवेश चाहिए
- तय रिटर्न चाहिए
Bonds में निवेश करने से पहले क्या देखें?
Bonds दो तरह के होते हैं – सरकारी (G-Secs) और कॉरपोरेट
सरकारी Bonds में क्रेडिट रिस्क बहुत कम होता है क्योंकि सरकार की गारंटी होती है. लेकिन ब्याज दरें बदलने पर इनकी कीमत ऊपर-नीचे हो सकती है. अगर आप मैच्योरिटी से पहले बेचते हैं तो नुकसान भी हो सकता है.
एक्सपर्ट सलाह देते हैं कि कंपनी की कमाई, कैश फ्लो, कर्ज की स्थिति और क्रेडिट रेटिंग जरूर चेक करें, सिर्फ ऊँचा रिटर्न देखकर निवेश न करें.
FD vs Bonds: किसे चुनें?
- इमरजेंसी फंड के लिए → FD बेहतर है
- लंबे समय के लिए और थोड़ा ज्यादा रिटर्न चाहिए → अच्छे रेटेड Corporate Bonds या सरकारी Bonds
- विविधता चाहिए → दोनों को मिलाकर पोर्टफोलियो बनाएँ
सबसे जरूरी बात – टैक्स के बाद मिलने वाला रिटर्न देखें, FD का ब्याज आपकी इनकम स्लैब के हिसाब से टैक्सेबल होता है, Bonds में भी टैक्स नियम अलग हो सकते हैं.
निवेश करने से पहले ये बातें याद रखें
1. अपनी जोखिम लेने की क्षमता समझें
2. कंपनी की वित्तीय स्थिति और क्रेडिट रेटिंग चेक करें
3. आवश्यकता होने पर पैसे निकालने की सुविधा
- ₹30 लाख होम लोन EMI 10 साल में कितनी? ब्याज दर, CIBIL स्कोर और पूरी डिटेल
- PM Awas Yojana 2.0 Home Loan Subsidy: ₹1.80 लाख ब्याज सब्सिडी कैसे लें? पूरा Online Apply Process
एक अनुभवी निवेशक की तरह सोचें – मैं इस पैसे को कितने समय तक छोड़ सकता हूँ और कितना नुकसान बर्दाश्त कर सकता हूँ?
निष्कर्ष
FD vs Bonds का कोई एक सही जवाब नहीं है, जो आपके लक्ष्य, समय और जोखिम के अनुकूल हो, वही सही है.
Thanks for Reading.
Related Posts
-
 1947 में ₹1000 का सोना आज कितने का होता? आजादी के 79 साल में कीमत 1711 गुना बढ़ी | गोल्ड इन्वेस्टमेंट की पूरी कहानी
-
 Tamil Nadu में बड़ा धमाका: Thalapathy Vijay के सामने Motherson ने किया ₹11,000 Cr Deal, 7000 Jobs Coming
-
 Warren Buffett Investment Tips: रिटेल इन्वेस्टर के लिए 5 Timeless Lessons | Personal Finance Guide 2026
-
 2026 में पैसा दोगुना करने के 5 Golden Investment Rules: Asset Allocation, 50-30-20 Budget और Retirement Planning
About The Author

Pradeep Kumar
SetupHindi.com के फाउंडर और प्रमुख लेखक हैं, वे पिछले कई वर्षों से हिंदी में व्यक्तिगत वित्त, निवेश, ऑटोमोबाइल और डिजिटल ज्ञान पर लेख लिख रहे हैं. उनकी कोशिश रहती है कि जटिल विषयों को आम पाठकों के लिए सरल, तथ्यात्मक और व्यावहारिक भाषा में प्रस्तुत किया जाए. पूरा परिचय पढ़ें | सभी लेख देखें